Klasyczne rozliczenia transakcji przy użyciu kart płatniczych

5/5 - (1 vote)

W przypadku , gdy punkt handlowo – usługowy akceptujący zapłaty z użyciem karty nie jest wyposażony w terminal wówczas transakcje rozliczana jest w klasyczny sposób , tzn. poprzez sporządzenie dokumentów obciążeniowych . Dokumenty te sporządzane są w formie rachunku obciążeniowego . Do przeprowadzenia transakcji z użyciem kart niezbędne są także zestawienia zbiorcze druków rozliczeniowych oraz wykaz kart zastrzeżonych – tzw. stop lista, które dostarczane są przez centrum rozliczeniowe.

Przed sporządzeniem rachunku obciążeniowego pracownik punktu honorującego karty jest zobowiązany przeprowadzić kontrolę polegającą na sprawdzeniu autentyczności karty , jej terminu ważności, zgodności podpisu właściciela karty. Należy także dokonać weryfikacji numeru karty i jeśli wysokość transakcji tego wymaga skontaktować się z centrum autoryzacji w celu uzyskania specjalnego kodu, który zostaje wpisany na rachunek obciążeniowy.

Po spełnieniu wszystkich wymagań przez klienta pracownik może wystawić rachunek obciążeniowy. Używa do tego imprintera , za pomocą którego nanosi dane dotyczące karty na rachunek. Po wyciągnięciu rachunku z urządzenia uzupełnia się na nim pozostałe dane dotyczące transakcji tj. datę, kod autoryzacji, kwotę transakcji oraz łączną sumę do rozliczenia . Klientowi nie wolno dokonywać żadnych zmian na rachunku , ma on jedynie obowiązek go podpisać. Po złożeniu podpisu klient otrzymuje jeden egzemplarz rachunku i swoja kartę . Czynności w punkcie sprzedaży nie kończą procesu rozliczenia , lecz są jedynie etapem tej operacji. Po wystawieniu rachunku obciążeniowego pracownik musi jeszcze sporządzić zbiorcze zestawienie rachunków obciążeniowych , które wraz z rachunkami stanowi podstawę rozliczenia transakcji przez centrum rozliczeniowe . Zbiorcze zestawienie musi zawierać wszystkie dane dotyczące transakcji z danego dnia. Po sporządzeniu zestawienia , jego oryginał wraz z załączonymi sztywnymi kopiami rachunków obciążeniowych jest przekazywany do centrum rozliczeniowego. W centrum dane zawarte na dokumentach są wprowadzane do komputera. Później są przetwarzane i na ich podstawie wystawia się faktury zbiorcze dla odpowiednich organizacji. Kolejną czynnością jest wystawienie poleceń przelewu na rachunki podane przez punkty honorujące. W następnym dniu polecenia te trafiają do banku , który zajmuje się ich realizacją. Po otrzymaniu przelewu punkt honorujący porównuje kwoty z kopią zbiorczej faktury i po stwierdzeniu zgodności kończy proces rozliczeniowy pomiędzy punktem a centrum rozliczeniowym. Pozostaje jeszcze do rozliczenia jedynie należność pomiędzy centrum rozliczeniowym a systemem, która odbywa się elektronicznie.

Jak widać rozliczenia klasyczne przy użyciu karty płatniczej są czasochłonne .Obecnie zaczyna się od nich odchodzić na korzyść nowoczesnych form rozliczeń nie wymagających zwiększonej roli czynnika ludzkiego . Klasyczne metody rozliczeń stosuje się jedynie w punktach akceptujących karty , gdzie instalacja terminali EFTPOS jest nieopłacalna ze względu na niską liczbę transakcji.

Bankowość w Polsce po rozbiorach

5/5 - (1 vote)

I wojna światowa spowodowała poważne straty instytucji bankowych i kredytowych. Wpłynęło to ujemnie na cały już dobrze rozwinięty system bankowy na ziemiach polskich. Dotyczyło to zwłaszcza zaboru rosyjskiego. W lipcu 1915 r. Bank Państwowy Rosji ewakuował swe aktywa z Warszawy. Władze rosyjskie wywoziły też aktywa innych państwowych instytucji kredytowych. Do dezorganizacji obiegu pieniądza i kredytu doszło również na ziemiach zajętych przez Niemcy i Austro -Węgry. W tej sytuacji polskie sfery gospodarcze próbowały utworzyć nową instytucję emisyjną. Projekt ten jednak został przez władze okupacyjne odrzucony. Utworzyły one natomiast 9 grudnia 1916 r. w Warszawie podporządkowaną sobie Polską Krajową Kasę Pożyczkową. Emitowała ona marki polskie i w ograniczonym zakresie udzielała pożyczek głównie pod zastaw papierów wartościowych, najczęściej dla samorządów. Doprowadziła emisję do 880 mln marek. 11 listopada 1918 r. została przejęta przez władze polskie i pełniła funkcje pierwszego w Polsce banku emisyjnego.

Wojna zdezorganizowała także działalność innych instytucji kredytowych w okupowanym Królestwie Polskim. W sytuacji załamania się obiegu pieniężnego, upadku przemysłu, trudności w ściąganiu należności i masowego wycofywania wkładów, banki ograniczyły do minimum podejmowanie nowych operacji. W mniejszym stopniu odczuły wojnę galicyjskie instytucje bankowe i kredytowe. W 1915 r. utworzono tu Galicyjski Wojenny Zakład Kredytowy, który m.in. finansował odbudowę terenów objętych działaniami wojennymi w latach 1914 -1915. Pomyślnie natomiast kształtowały się wyniki finansowe banków handlowych, co doprowadziło do rozwoju kredytu na rachunkach bieżących w latach 1918 – 1919 z 213 mln koron do 1.034 mln. W zaborze pruskim instytucje kredytowe funkcjonowały normalnie, a nawet koniunktura wojenna doprowadziła do zwiększania ich obrotów i zysków.

Po 1918 r. instytucje kredytowe napotykały duże trudności, bowiem spadek wartości marki polskiej w latach 1919 – 1923 doprowadził do skurczenia się zasobów instytucji bankowych. Emisję marek polskich wykorzystywano także do równoważenia budżetu, co doprowadziło do inflacji, która w drugiej w połowie 1923 r. przekształciła się w hiperinflację. Do czasu reformy walutowej z 1924 r. jednostką pieniężną w Polsce była marka polska, wprowadzona do obiegu w różnych nominałach w kwietniu 1917 r. przez Polską Krajową Kasę Pożyczkową. Narastająca od początku lat dwudziestych inflacja spowodowała drukowanie coraz większych nominałów biletów markowych, a kolejne emisje roku 1922 (marzec, październik) i roku 1923 (kwiecień, sierpień, listopad) wprowadziły do obiegu bilety o nominałach od 10.000 do 5.000.000 i 10.000.000 marek polskich. Te ostatnie były najwyższymi jakie pojawiły się przed reformą walutową 1924 roku[1].

W okresie powojennym rozpoczęła się szybka rozbudowa sieci bankowej. Następowało to zarówno przez tworzenie nowych instytucji, jak i oddziałów. Liczba banków akcyjnych wzrosła w latach 1918 – 1923 z 28 do 111 z 665 oddziałami. W sytuacji deprecjacji pieniądza banki prywatne ograniczały udzielanie kredytów, zwłaszcza długoterminowych oraz podnosiły oprocentowanie. Spadła wartość realna wkładów bankowych. Na przykład na terenie dawnego Królestwa Polskiego w grudniu 1921 r. wynosiła zaledwie 10 % stanu z grudnia 1913 r. Wskutek inflacji podupadła rola towarzystw kredytowych. O skali tego problemu najlepiej świadczy to, że w 1923 r. realna wartość wszystkich pożyczek udzielonych przez towarzystwa kredytowe i zapisanych na hipotekach w Polsce stanowiła równowartość jedynie 4 tys. dolarów USA, podczas gdy w 1913 wynosiła 34 mln dolarów. Ciężkie straty poniosły także spółdzielnie kredytowe. W tej sytuacji wzrosła rola banków państwowych, które stały się głównym źródłem pożyczek. Stopniowo zaczęły powstawać nowe banki, często na bazie dawnych instytucji państwowych i samorządowych.[2] 5 lutego 1919 r. w Warszawie powstał Państwowy Bank Rolny (PBR). Do jego zadań, obok normalnych czynności bankowych, należało: popieranie rozwoju rolnictwa, przemysłu rolnego i gospodarczego rozwoju wsi za pomocą akcji kredytowej, opartej m.in. na emisji listów zastawnych i obligacji melioracyjnych; prowadzenie przedsiębiorstw związanych z rolnictwem; finansowanie i częściowe organizowanie parcelacji, osadnictwa i komasacji; zarządzanie funduszami państwowymi przeznaczonymi na specjalne akcje rolne. Kapitał PBR w 1923 r. wynosił 3 tys. zł, w 1924 – 3 mln, od 1928 – 130 mln i od 1935 – 100 mln zł. W grudniu 1919 r. utworzono w Warszawie Pocztową Kasę Oszczędności (PKO). Była to instytucja państwowa, której celem stało się gromadzenie oszczędności pieniężnych ludności, propagowanie ruchu oszczędnościowego i rozpowszechnianie obrotów   
bezgotówkowych. PKO wystawiała książeczki oszczędnościowe i prowadziła rachunki czekowe. Zadania swe realizowała za pomocą urzędów pocztowych (w 1938 r. – 5.086 urzędów).

30 maja 1924 r. utworzono państwowy Bank Gospodarstwa Krajowego (BGK).[3] BGK powstał z połączenia trzech rządowych instytucji kredytowych: Polskiego Banku Krajowego, Państwowego Banku Odbudowy i Zakładu Kredytowego Miast Małopolskich. Do jego zadań należało: udzielanie pożyczek długoterminowych na cele przemysłu, budownictwa, dla samorządu oraz na ich podstawie dokonywanie emisji listów zastawnych, obligacji komunalnych, kolejowych oraz bankowych. BGK dokonywał wszelkich czynności bankowych, ze szczególnym uwzględnieniem potrzeb państwa i samorządów oraz ich przedsiębiorstw. Udział skarbu państwa zastrzeżono na co najmniej 60 %. Kapitał zakładowy BGK ustalony w 1924 r. na 35 mln zł, stopniowo wzrósł do 150 mln. Stale rosło jego znaczenie i po wielkim kryzysie lat 1930 – 1935 BGK wysunął się na czołowe, obok Banku Polskiego, miejsce w kraju. Jego suma bilansowa była w 1938 r. prawie 2,5 raza większa niż wszystkich banków prywatnych.

W końcu 1929 r. z inicjatywy Pocztowej Kasy Oszczędności, w celu roztoczenia opieki finansowej nad emigracją polską, utworzono Bank Polska Kasa Opieki S.A. (Bank Pekao). Popierał on rozwój polskiego handlu zagranicznego oraz subwencjonował działalność polskich, prorządowych organizacji emigracyjnych. Jego kapitał zakładowy wynosił początkowo 2,5 mln zł, a w 1937 r. podwyższono go do 5 mln zł. Powołano oddziały zagraniczne Banku Pekao w Paryżu, Buenos – Aires, Tel -Awiwie i Nowym Jorku.


[1] Por. T. Borkowski, Znaki pieniężne, Warszawa 1996, s. 89.

[2] Por. W. Staniszewski, Dorobek dwudziestolecia Państwowego Banku Rolnego, „Bank” 1938, nr 12.

[3] Por. R. Górecki, Rola Banku Gospodarstwa Krajowego w życiu gospodarczym Polski współczesnej, Warszawa 1928.

Historia polskiej bankowości

5/5 - (1 vote)

Istotny wpływ na rozwój banków wywarły przemiany gospodarcze na ziemiach polskich dokonujące się na przełomie XVIII i XIX wieku. Już w pierwszej połowie wieku XVIII zaobserwować można było szybkie odradzanie się przemysłu. Powstawały manufaktury magnackie i mieszczańskie. Dzięki inicjatywie króla Stanisława Augusta powstały mennice, fabryki fajansów, broni, wyrobów marmurowych, dywanów, fabryki sukiennicze, koronkarskie, kapelusznicze. Istotny wkład w rozwój przemysłu wnieśli cudzoziemcy. Rozwijał się Staropolski Okręg Przemysłowy. Tworzono nowe przedsiębiorstwa, wprowadzano nowe działy przemysłu oraz ulepszano technikę produkcji. Mimo wykorzystywania pracy pańszczyźnianej manufaktura polska w XVIII w. przyczyniła się do postępu organizacji kapitalistycznej w przemyśle[1]. Ponieważ utworzenie manufaktur przez mieszczan wymagało znacznych środków w celu ich finansowania tworzono spółki przypominające towarzystwa akcyjne. Pierwsze w Polsce tego typu towarzystwo – Kampanię Manufaktur Wełnianych założono w 1766 r[2]. Także w rolnictwie ujawniły się tendencje rozwojowe. Ożywienie gospodarcze doprowadziło w konsekwencji do zwiększonego zapotrzebowania na kredyt, co z kolei zaowocowało powstaniem instytucji kredytowych i bankowych. Jednak mimo wzrostu działalności różnych instytucji kredytowych, generalnie była ona dość skromna w stosunku do potrzeb i ogółu obrotów kredytowych i stanu zadłużenia. Przedsiębiorstwa kredytowe w naturalny sposób wyrastały z działalności handlowej, a operacje bankierskie z reguły wiązały się z handlem. Jeżeli chodzi o stosunki kredytowe wśród ziemiaństwa to opierały się one w owym czasie głównie na kontraktach. Były to okresowe zjazdy szlachty w ustalonym miejscu i czasie, na których zawierano różne umowy, także umowy o charakterze kredytowym, takie jak zastawy dóbr, kupno renty, zabezpieczenie wierzytelności na nieruchomościach, zaciągano długi na skrypty[3].

Kontrakty, które rozwijały się żywiołowo nie posiadały charakteru zinstytucjonalizowanego. Pojawiły się w drugiej połowie XVI w. w Poznaniu, a  następnie w Krakowie i Lwowie[4]. Nie były natomiast znane na Pomorzu i Mazowszu. W XVIII w. kontrakty służyły głównie operacjom finansowym i szczególnie rozwijały się na ziemiach południowo – wschodnich, były rezultatem potrzeb lokalnych, rozszerzania się rynku i zwiększania obrotu ziemią. Analizując kształtowanie się systemu bankowego w Polsce widzimy, że dziedzina kredytu obrotowego stała się domeną banków pobożnych, natomiast udzielanie kredytu dla ziemiaństwa i mieszczaństwa odbywało się wyłącznie w ramach banków prywatnych. Szczególnie dużo tego typu banków powstało za Stanisława Augusta Poniatowskiego. Za jego panowania nastąpiły także zasadnicze reformy stosunków pieniężnych. Wycofano dawne monety i wprowadzono nową walutę, bito dukaty według stopy holenderskiej, ponieważ takich dukatów kursowało wówczas w Polsce najwięcej. Zamierzano wypuścić pieniądz papierowy, ale do urzeczywistnienia tej idei doszło dopiero w czasie powstania kościuszkowskiego. Aż do 1775 r. w Polsce nie istniało ogólne prawo wekslowe. Kwestie te regulowały zwyczaje panujące w wielkich miastach. W 1701 r. pierwszą ustawę wekslową na ziemiach polskich wydał Gdańsk, a następną w 1758 r. Elbląg. Obie ustawy dostosowane były do zasad panujących za granicą. Pierwszym ogólnokrajowym prawem wekslowym stała się konstytucja 1775 roku. Wprowadziła ona szybkie i rygorystyczne dla pozwanego postępowanie w procesie wekslowym i bezwzględną egzekucję długu. Ważnym czynnikiem stało się to, że zwiększała ona gwarancję prawną dla mieszczanina wobec szlachcica – wystawcy weksla. Ustawa ta przyczyniła się do wzrostu obrotu wekslowego i powstania, głównie w Warszawie, domów bankowych wyspecjalizowanych w tego typu interesach.

W XVIII w., a zwłaszcza w czasach stanisławowskich, bardzo wzrosło znaczenie handlowe Warszawy. W drugiej połowie wieku XVIII stała się ona centrum bankierstwa. Działało tu wówczas 6 domów bankowych – Dawida Gejslera, Fryderyka Kabryta, Macieja Łyszkiewicza, Karola Schultza, Piotra Teppera i pierwszego zawodowego bankiera – szlachcica Antoniego Protazego Potockiego[5]. Domy bankowe istniały także w innych miastach, na przykład w Poznaniu Jana Kluga. Cechą charakterystyczną domów bankowych był brak specjalizacji. Ponieważ przeważająca część transakcji handlowych dotyczyła zagranicy, przede wszystkim importu towarów luksusowych, domy te rozwijały operacje przekazowe, związane z obrotem towarowym, jak również przyjmowały zlecenia finansowe. Natomiast długoterminowe operacje kredytowe zdarzały się sporadycznie, w przeciwieństwie do udzielanego nabywcom kredytu towarowego, głównie nielicznym klientom z kręgu magnaterii i zaliczek na przewidziane wpłaty bankowe. Generalnie ówczesne domy bankowe na ziemiach polskich przyjmowały wysokie depozyty, przede wszystkim od właścicieli ziemskich, udzielały pożyczek, kredytów hipotecznych, pośredniczyły w zaciąganiu pożyczek państwowych i kontraktów z bankami zagranicznymi, zwłaszcza z petersburskimi, wiedeńskimi, francuskimi, holenderskimi i niemieckimi. Większość bankierów obok operacji pieniężnych i kredytowych, zajmowała się działalnością przemysłową i handlową. W 1793 r. większość domów bankowych zawiesiła wypłaty i ogłosiła upadłość. W tej sytuacji sejm grodzieński ustanowił komisję do likwidacji ich interesów.


[1] Por. J. Rutkowski, Historia gospodarcza Polski, Warszawa 1953, s. 248

[2] Por. H. Radziszewski, Bank Polski, cyt. wyd., s. 267

[3] Por. J. Bielecka, O zjazdach kontraktowych w Polsce, „Roczniki Dziejów Społecznych i Gospodarczych” 1955

[4] Por. S. Siegel, Kontrakty lwowskie w latach 1717 – 1724, Lwów 1935; J. Bielecka, Kontrakty lwowskie w latach 1768 – 1775. Wpływ pierwszego rozbioru Polski, 1772 r., na kontrakty lwowskie, Poznań 1948

[5] Por. Encyklopedia historii gospodarczej Polski do 1945 roku, t. 1, cyt. wyd., s. 142 i 374.

Informacja o produktach bankowych docierająca do klienta

5/5 - (1 vote)

Głównym, bo dla 56% klientów Banku, źródłem wiedzy o produktach są materiały reklamowe dostępne w siedzibie Oddziału, a następnie pracownicy Banku (dla 39,7%) i reklamy w mass mediach (3 l,1%) – wykres 1.

Klienci twierdzą, że podczas pobytu w Banku pracownicy nie proponują im innych produktów, czyli takich, z których dotychczas nie korzystali – 60,3% ankietowanych opowiedziało zdecydowanie, że nigdy im nie zaproponowano, natomiast 21,7 %, że nie pamiętają – wykres 2.

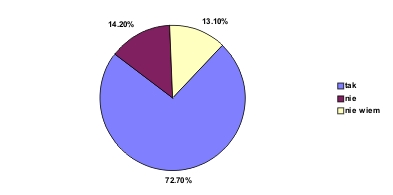
Ankietowani pozytywnie ocenili kompetencje personelu Banku. Na pytanie “czy wg Pana/i pracownicy udzielają wyczerpujących i fachowych informacji” odpowiadano w zdecydowanej większości, że tak (72,7%) – wykres 3

Wykres 1. Struktura źródeł czerpania informacji o usługach bankowych

1

źródło: badanie własne

Wykres 2. Czy pracownicy proponują klientom podczas ich pobytu w banku inne usługi

2

źródło: badanie własne

Wykres 3. Ocena kompetencji pracowników

3

źródło: badanie własne

Znacznie gorzej przedstawia się sytuacja, jeżeli chodzi o przekaz reklamowy, gdyż klienci zapytani, czy widzieli bądź słyszeli jakąś reklamę produktów Banku Pekao S.A., odpowiadali, że nie (24,4%) lub, że nie pamiętają (38,9%) – wykres 24.

Cena (polityka cenowa) produktu bankowego

5/5 - (1 vote)

Polityka cenowa w odniesieniu do usług bankowych staje się coraz bardziej istotnym elementem marketingu mix. Wynika to z konkurencji na rynku usług finansowych, zmian przepisów regulujących ten sektor oraz spadku lojalności klientów w stosunku do banku. Dla wielu z nich nie bez znaczenia jest wysokość opłat za prowadzenie rachunku, prowizji czy oprocentowania.

Ceny w banku mogą być ustalane w oparciu o :

–       popyt na dane produkty,

–       koszty ich wytworzenia i zaoferowania,

–       porównanie z cenami produktów konkurencyjnych.[1]

Ustalanie cen w oparciu o popyt na dane produkty opiera się na założeniu, że istnieje zależność między cenami a popytem na oferowane przez bank produkty. Należy więc określić wielkość popytu oraz przewidzieć jego zmiany w czasie. Odnosi się to do klientów, którym oferowany jest dany produkt. Konieczne jest więc zebranie i opracowanie informacji o liczbie klientów, ich kategoriach, obrotach, skłonności do oszczędzania itd. Zmiany cen produktów powinny następować w zależności od zmian w popycie, zadaniem banku jest odpowiednio szybkie reagowanie na te zmiany ustalaniem nowych cen.

Ustalanie cen wyłącznie w oparciu o koszty ich zaoferowania przez bank znaczy, że ceny zależą przede wszystkim od czynników wewnętrznych banku. Wracając do tego co powiedzieliśmy wcześniej, istnieje niebezpie­czeństwo, że nie będą one reagować na popyt.

Istnieje także możliwość ustalania cen w oparciu o ceny produktów konkurencji. W zależności od pozycji banku na rynku i rodzaju produktu, ceny można różnicować w stosunku do cen produktów konkurencyjnych, albo ustalać na podobnym poziomie.

Należy podkreślić, że podstawowe znaczenie przy określaniu cen powinna mieć metoda oparta na wielkości popytu. Pozostałe metody powinny służyć jako jej uzupełnienie. Polityka cenowa banków może przyjmować różne formy :

–       oprocentowania: bieżących rachunków oszczędnościowo-rozlicze­nio­­wych, lokat,

–       oszczędności na książeczkach,

–       opłat za usługi : ustalanych w stałej wysokości lub jako prowizja,

–       opłat za różne transakcje bankowe : debetowe, wydawanie czeków, kart, za zlecanie opłat na rzecz innych instytucji,

–       opłat za przekroczenie konta, od kredytów,

–       opustów, rabatów.


[1] W. Grzegorczyk: Marketing bankowy. Biblioteka Menedżera i Bankowca, Warszawa 1994, s. 33.